수익형 부동산의 수요
수익형 부동산은 임대료가 발생하는 부동산을 말합니다. 장기적 경기불황으로 인해서 사람들은 고정 수입이 발생하는
안정적인 자산을 찾고 있습니다.
계속되는 경기 침체로 안정적인 자산에 대한 문의가 늘어나고 있으며, 이는 수익형 부동산의 수요의 증가로
이어지고 있습니다.
그렇다면 과거에는 어땠을까요? 예를들어 오피스텔의 경우 기존에 부동산 임대수익을 그저 푼돈 정도로만
생각했던 사람들도 많았으며, 잘못 투자를 하면 투자금액만 쪼개지는 경우가 많아졌기 때문입니다.
아래 그래프는 2006년1월~2012년07월 까지 '인계동 샤르망오피스텔 12평형' 의 금액 변동입니다.
부동산의 광풍이 불던 2006년도에 인계 샤르망의 시세는 5000~5500만원 가량이었습니다.

<인계샤르망 오피스텔 12평형 금액변동>
당시에 오피스텔 임대수익은 10%가량에 육박했지만 투자 수요는 많지 않았습니다.
아래 그래프는 '권선동 3지구 현대아파트 33평형' 의 금액변동 입니다.
기간은 오피스텔과 마찬가지로 2006년01월~2012년07월 입니다.
2006년 당시 아파트 가격이 폭등을 했으며, 이러한 시세는 2008년 금융이기 이전까지 이어졌습니다.

<권선3지구 현대아파트 33평형 금액변동>
2006년1월~ 2006년11월 사이, 2억7000만원 이었던 매매금액은 약4억으로 금액이 수직상승을 했으며,
이는 매매총액 대비 48%의 상승 이었습니다. 당시에 은행대출이나 임대보증금을 이용하여 레버리지(leverage)
효과를 보았다면, 실제 수익률은 100%이상이었을 겁니다.
이 시기에 샤르망 오피스텔을 취득해서 임대료를 받는것 보다 현대아파트에 투자를 해서 투자수익을
회수하는 쪽이 훨씬더 유리했습니다.
하지만, 2008년 금융위기 이후 아파트 시장에도 큰 변화가 있었습니다. 물론 금융위기 이후에 아파트의 시장이
계속 하락세는 아니였지만, 금융위기라는 큰 변화이후에 부동산에 대한 수요는 여러가지로 분산되었습니다.
현재는 과거의 오피스텔 10%의 수익을 기대하기는 어렵습니다. 현재는 샤르망 오피스텔을 기준으로
6%의 수익률을 보이고 있습니다. 이러한 이유는 임대료의 상승폭 보다는 매매에 대한 수요가 더 크기 때문입니다.
현재 부동산의 투자수요는 '시세차익을 기대하는 투자자'와 '임대수익을 기대하는 투자자'가 분명하게
갈려있는 상황입니다. 물론 임대수익을 기대하는 투자자쪽으로 더 몰려들고 있는 상황이며, 경기가 불안정
할수록 이러한 상황은 더 심화될 것입니다.

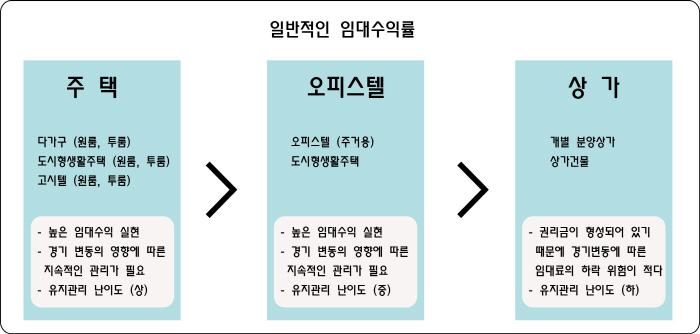
수익형 부동산의 경우 주거용과 상업용으로 구분할 수 있습니다.
일반적으로 임대수익률은 주택 > 오피스텔 > 상가 순이라 보는게 일반적 입니다.
주택의 경우에는 다가구(원룸, 투룸)나, 도시형생활주택 등이 있습니다.
주택의 경우 자기자본 대비 임대수익이 높다는 특징이 있습니다.
그렇다면 다들 임대수익이 높은 다가구, 도시형생활주택에 투자를 할까요? 그건 각 개인별로 투자의 성향에
따라서 다르다고 할수 있습니다.
그렇다면 왜 주택이 임대수익이 높을까요? 그 이유는 임대사업의 난이도(?)라고 보는게 좋을 것 같습니다.
다른 수익형 부동산도 마찬가지긴 하지만 일반적으로 주택의 경우 임대인의 더 많은 노력이 필요한
상품입니다. 주택의 경우 경기변동의 영향이나, 주변 여건에 따라서 다른 수익형 부동산에 비해 민감하게 반응
하고 있으며 이는 임대료에 영향을 줄수 있습니다. 상가의 경우는 주택에 비해 경기의 변동에 반응이 둔감한
편입니다. 이러한 이유에는 상가는 임차인들의 초기시설 투자비용 및 권리금이 형성되어 있기 때문입니다.
더 자세한 사항은 다음에 게시하도록 하겠습니다.